Börse-Intern
Ihr täglicher und kostenloser Börsen-Newsletter mit den besten Prognosen für die Aktienmärkte

Ausgabe vom 17.11.2026 von Sven Weisenhaus
Die Führungskrise bei NVIDIA überstrahlt auch in der neuen Handelswoche die übrigen Themen an den Börsen. Die Aktienmärkte sind daher sehr schwach in die Woche gestartet. Alle wichtigen Indizes verzeichneten gestern und heute Kursverluste.
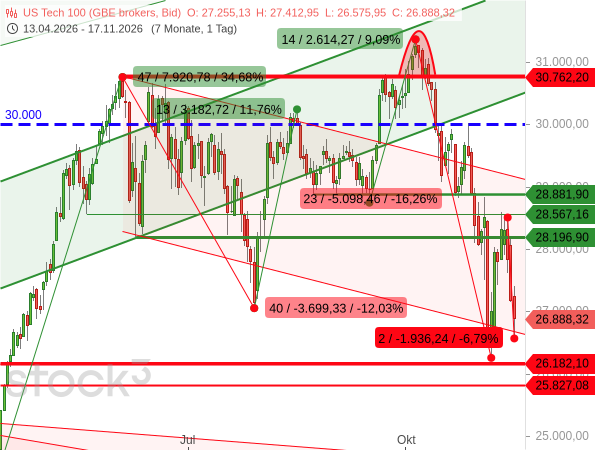
Am stärksten betroffen war der technologielastige Nasdaq 100. Er gab allein vom Hoch am Freitag bis zum heutigen Tief fast -7 % nach. Damit nähert er sich im Eiltempo wieder dem Tief vom 6. November. Und angesichts der erneut hohen Abwärtsdynamik ist mit weiter fallenden Kursen zu rechnen.
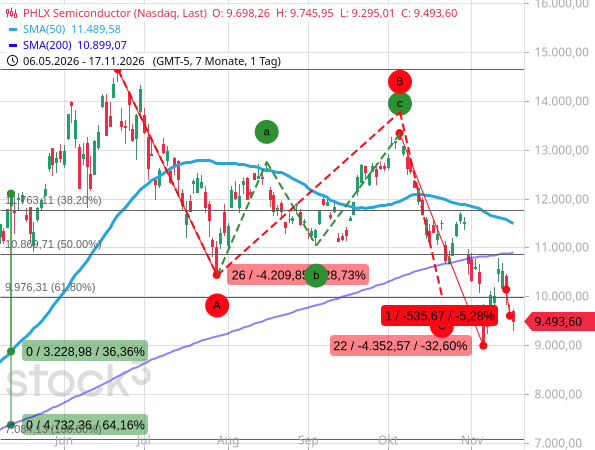
Ganz vorne mit dabei war wieder der Philadelphia-Halbleiterindex (SOX), der allein gestern -5,28 % verlor und damit ebenfalls bereits wieder nahe seinem Tiefstand nach den Zwischenwahlen notiert.
Wie die folgende Grafik von Bespoke Investment zeigt, sind Technologieaktien inzwischen die schwächsten Werte im Russell 1000. Sie liegen derzeit im Durchschnitt um -34 % unter ihren 52-Wochen-Hochs.
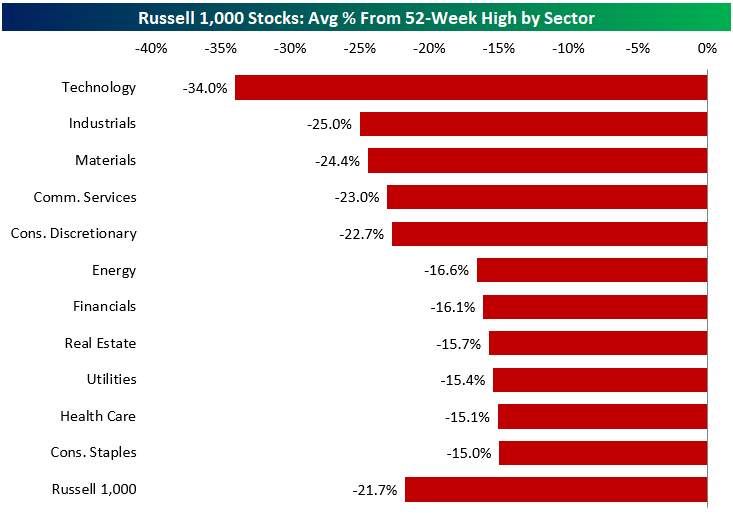
(Quelle: Bespoke Investment Group)
55 % der Technologieaktien haben von ihrem 52-Wochen-Hoch bereits -30 % und mehr verloren. Bei 17 % sind es Kursverluste zwischen -20 % und -30 %. Mit anderen Worten: 72 % der Technologieaktien aus dem Russell 1000 befinden sich derzeit in einem Bärenmarkt.
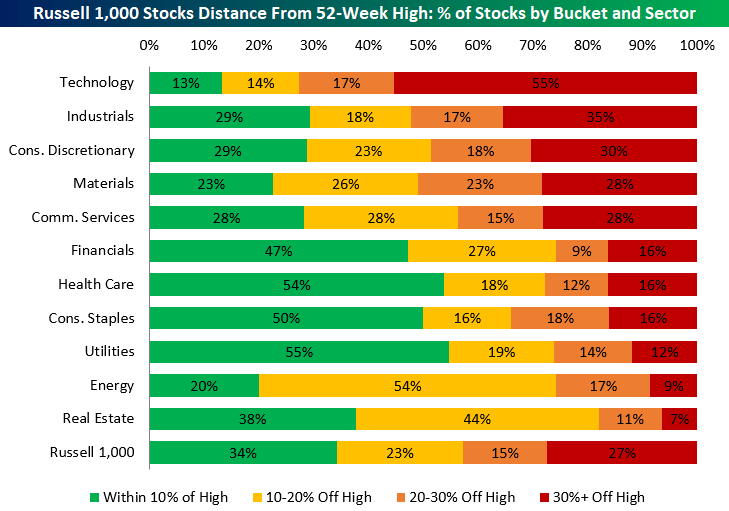
(Quelle: Bespoke Investment Group)
Wie es mit den Aktienkursen weitergeht, dürfte auch von den Geschäftszahlen von NVIDIA abhängen, die heute Abend vorgelegt werden. Danach richten sich alle Augen auf den Börsengang von Anthropic am Donnerstag.
Derweil setzt sich die Berichtsaison zum 3. Quartal 2026 ohne großes Medienecho fort. Inzwischen haben mehr als 90 % der im S&P 500 gelisteten Unternehmen ihre Geschäftszahlen vorgelegt. Doch dabei konnten sie kaum für Aufmerksamkeit sorgen – wohl aus den oben genannten Gründen (Führungskrise bei NVIDIA, anstehender Börsengang von Anthropic).
Es mag aber auch daran liegen, dass die Gewinne nur knapp über den Schätzungen liegen, obwohl 84 % der Unternehmen aus dem S&P 500 die Gewinnerwartungen übertreffen konnten – und damit überdurchschnittlich viele (5-Jahres-Durchschnitt: 78 %, 10-Jahres-Durchschnitt: 77 %).
Konkret liegen die Gewinne im Durchschnitt um +3,1 % über den Prognosen der Analysten. Das ist der niedrigste Wert seit dem 4. Quartal 2022 (+1,3%). In den vorangegangenen 4 Quartalen waren es hingegen durchschnittlich +13,8 %, in den vergangenen 5 Jahren +7,5% und auf 10-Jahres-Sicht +8,0 %.
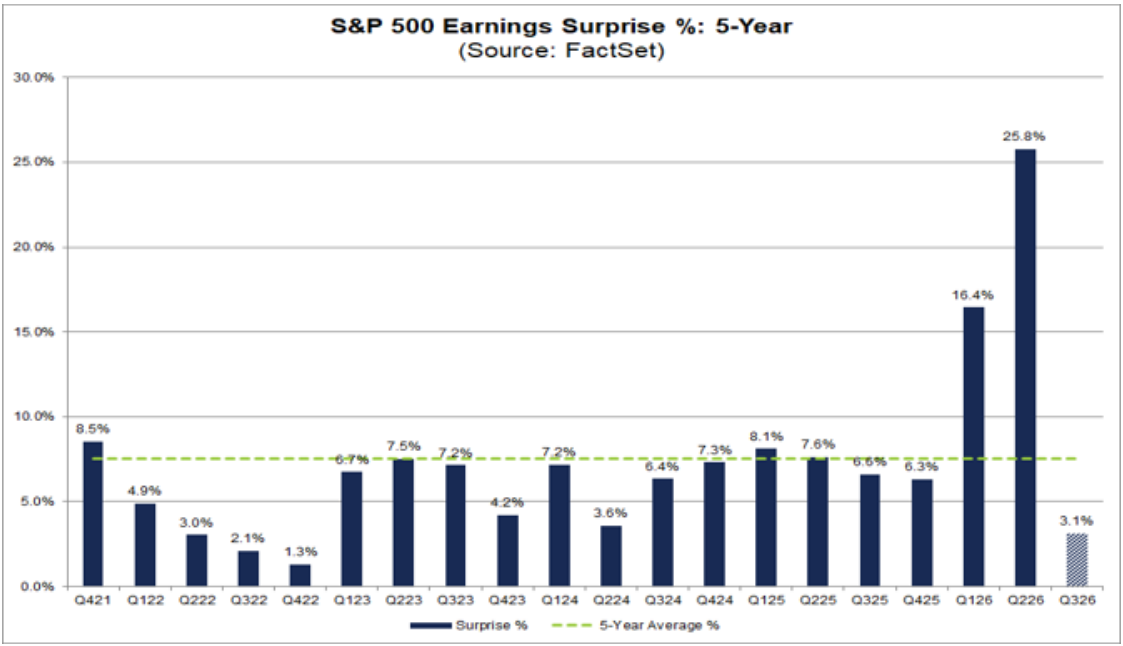
(Quelle: FactSet)
Der Grund für das relativ schlechte Abschneiden liegt in den enttäuschenden Zahlen von Meta Platforms, Alphabet und Charter Communications. Ohne diese 3 Unternehmen lägen die Ergebnisse der übrigen Unternehmen um +6,7 % über den Erwartungen.
Dennoch sind die Gewinne insgesamt um +31,9 % gegenüber dem Vorjahr gestiegen. Man kann also keinesfalls von einer enttäuschenden Berichtssaison sprechen – im Gegenteil.
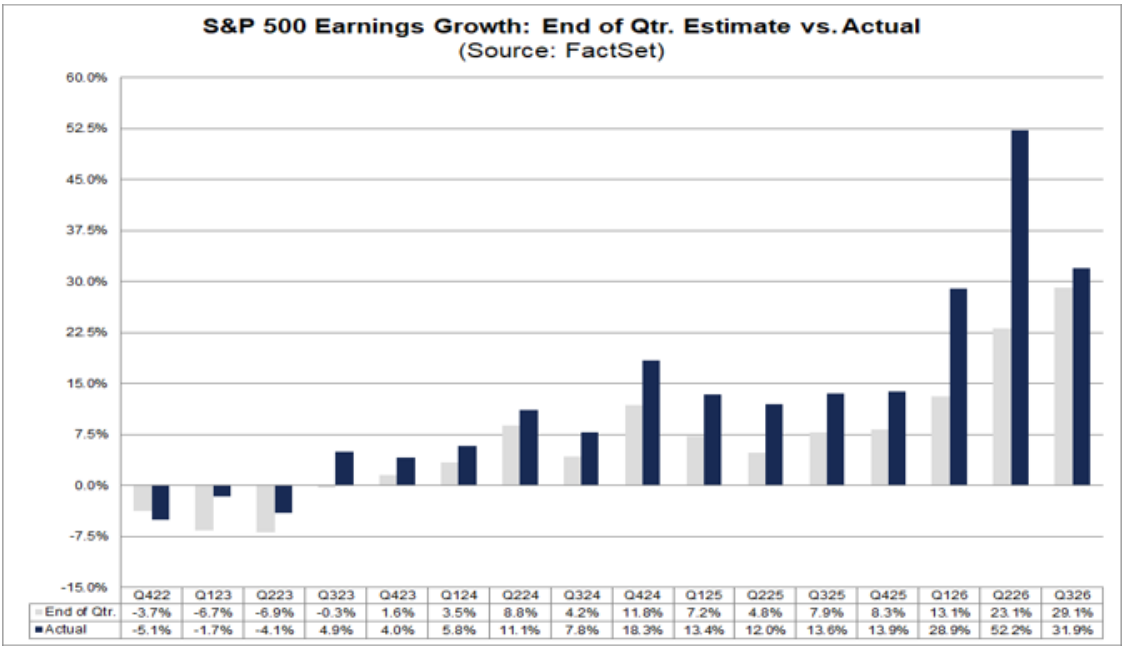
(Quelle: FactSet)
Daher lassen sich die fallenden Aktienkurse kaum mit dem Verlauf der Berichtssaison erklären. Stattdessen herrscht einfach eine andere Stimmung am Aktienmarkt. Das liegt am Platzen der KI-Blase – oder umgekehrt: Der Stimmungsumschwung führt zum Platzen der KI-Blase bzw. zumindest dazu, dass immer mehr (heiße) Luft aus dieser Blase entweicht.
Zudem habe ich das Gefühl, dass die Aktienmärkte derzeit nur am Rande auf die Energiepreise achten. Diese befinden sich im Sinkflug und sollten die Aktienkurse eigentlich ebenfalls stützen.
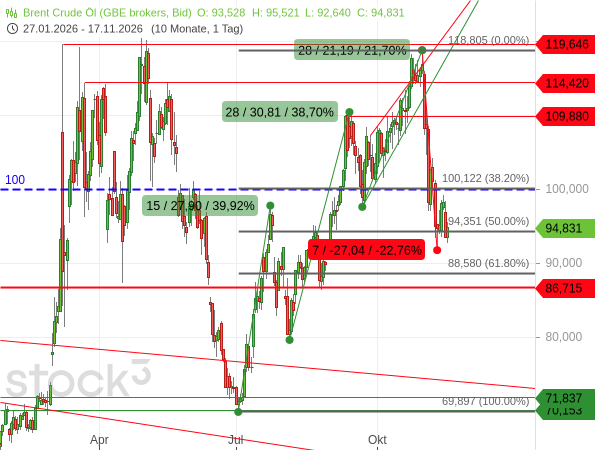
Experten gehen sogar von einer Fortsetzung der Talfahrt aus, da der Ölmarkt im kommenden Jahr auf ein „erhebliches Überangebot“ zusteuert, so die Erwartung unter anderem von Goldman Sachs. Laut der US-Bank soll die Rohölproduktion die sogenannte Endnachfrage im kommenden Jahr um 2 Millionen Barrel pro Tag übersteigen (Basisszenario). Das könnte den Preis bis Ende 2027 auf 78 USD drücken.
Bereits in der vergangenen Woche hatte die Internationale Energieagentur (IEA) berichtet, dass sie die weltweite Ölversorgung erstmals seit dem Ausbruch des Iran-Kriegs auf Erholungskurs sieht. Zum ersten Mal seit Kriegsbeginn übersteige das weltweite Ölangebot wieder die Nachfrage. Die weltweiten Vorräte stiegen daher im Oktober um 52 Millionen Barrel, so die IEA.
Dennoch zeigen die Aktienkurse Schwäche – NVIDIA & Co. belasten den Aktienmarkt einfach zu stark.
Zudem sind die Renditen an den Anleihemärkten trotz gesunkener Energiepreise jüngst wieder deutlich gestiegen.
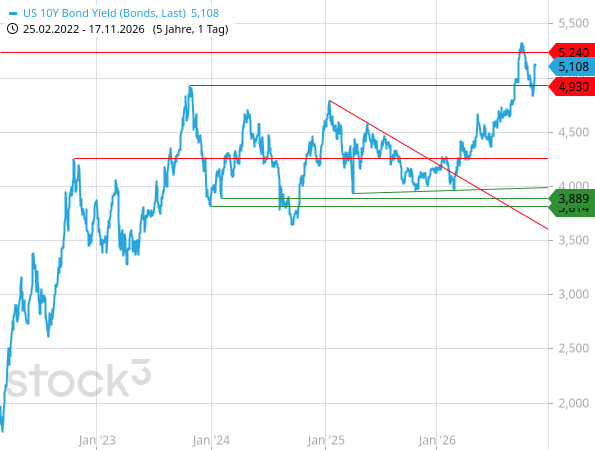
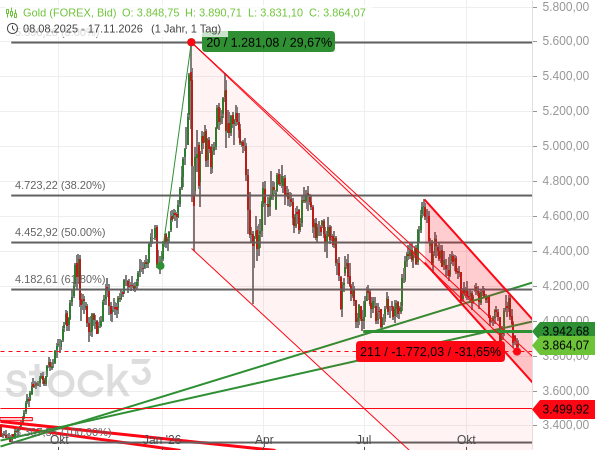
Dadurch gerieten auch andere Anlageklassen unter Druck geraten, darunter Kryptowährungen und der Goldpreis. Der Goldpreis rutschte am Montag auf den tiefsten Stand seit Anfang Oktober 2025, also seit 13 Monaten. Insgesamt summieren sich die Kursverluste seit dem Hoch bei 5.598 Dollar vom 29. Januar auf mehr als -30 %.
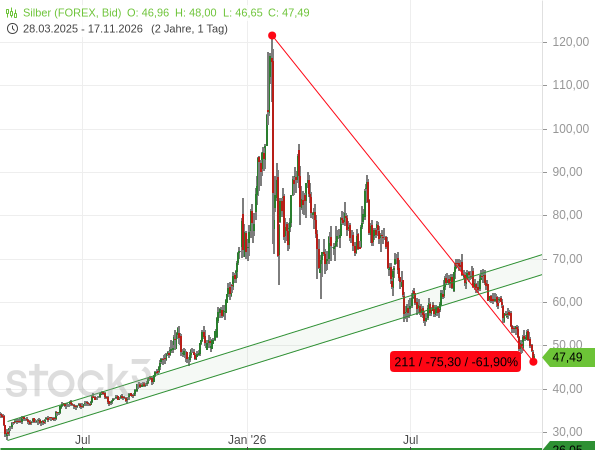
Auch Silber notierte gestern auf einem neuen Korrekturtief und liegt seit seinem Hoch inzwischen mehr als -61 % im Minus.
Als Hauptbelastungsfaktor gilt dabei ein fester Dollar. Die Argumentation: Gold und Silber werden weltweit in der US-Währung gehandelt. Wertet der Dollar auf, müssen Käufer außerhalb der USA mehr ihrer jeweiligen Währung zahlen. Das dämpft die Nachfrage.
Gründe für die Stärke des Dollars sind einerseits seine Funktion als sicherer Hafen und andererseits die zunehmenden Zinserhöhungsfantasien in den USA. Letztere resultiert aus der hartnäckigen Inflation.
Im Oktober sind die US-Verbraucherpreise im Vergleich zum Vormonat um +0,4 % gestiegen – und damit (wieder einmal) stärker als erwartet. Experten hatten lediglich mit einem Anstieg um +0,3 % gerechnet. Die Kerninflationsrate – ohne die volatilen Energie- und Lebensmittelpreise – lag konstant bei +0,3 %. Auch hier wurden die Erwartungen (+0,2 %) verfehlt bzw. übertroffen.
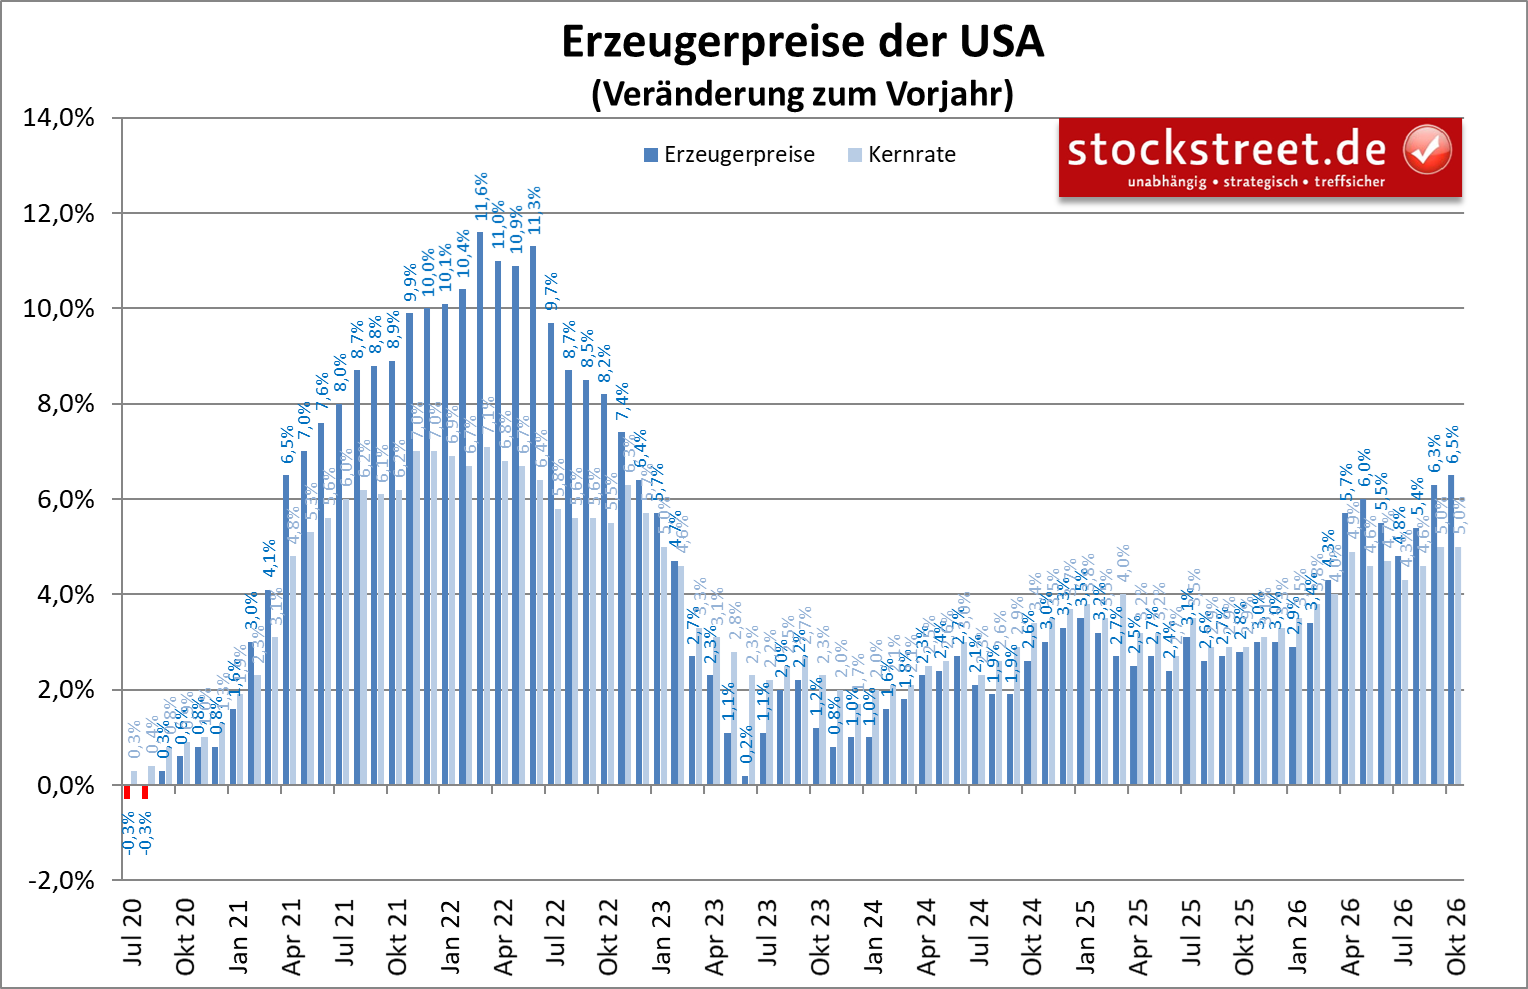
Hinzu kam, dass die US-Erzeugerpreise im Oktober mit +6,5 % im Vergleich zum Vorjahr so stark stiegen wie seit November 2022 nicht mehr.
Gold gilt eigentlich als Inflationsschutz. Gerade in der aktuellen Zeit sollte der Goldpreis also eigentlich steigen. Doch Gold erzielt keine Gewinne wie ein Unternehmen und wirft keine Renditen wie Anleihen ab. Daher kommt es sogar eher selten vor, dass Gold in Zeiten steigender Inflation und somit steigender Zinsen an Wert gewinnt. Das ist meist nur bei sehr hoher Inflation der Fall.
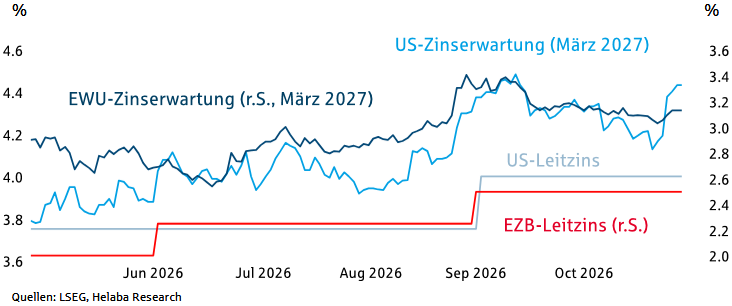
Mit den Zinserhöhungsfantasien in den USA kann der Euro nicht mithalten. An den Märkten werden derzeit etwas mehr als 3 Leitzinsanhebungen der US-Notenbank (Fed) um jeweils 0,25 Prozentpunkte bis Mitte 2027 eingepreist (laut der ING Bank konkret 85 Basispunkte). Die Anhebung im Dezember ist fest eingepreist. Bei der Europäischen Zentralbank (EZB) erwartet man hingegen maximal noch 3 Anhebungen. Eine Anhebung im Dezember ist nur zu etwa 75 % eingepreist.
(Quelle: Helaba Research)
Vor diesem Hintergrund überrascht es nicht unbedingt, dass der Euro aktuell nur noch 1,10 Dollar kostet. Damit ist der EUR/USD inzwischen wieder im Kursbereich der Seitwärtstendenz angelangt, die von Anfang 2023 bis Mitte 2026 herrschte.
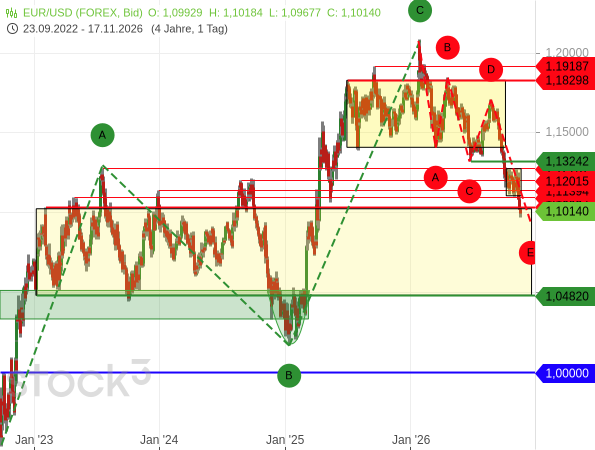
Ob dies noch mit einer ABDE-Korrektur begründet werden kann, muss zunehmend bezweifelt werden.
Die heutige Marktanalyse zeigt wieder einmal sehr schön, wie alles mit allem zusammenhängt. Doch obwohl die Ölpreise fallen und die Berichtssaison sehr stark ausfällt, was eigentlich für steigende Kurse spricht, stehen die Aktienkurse unter hohem Druck. Verantwortlich dafür ist die veränderte Stimmung der Anleger in Bezug auf das Thema Künstliche Intelligenz (KI). Und solange sich diese Stimmung nicht aufhellt, muss man mit weiter fallenden Kursen rechnen.
Der nächste Stimmungstest folgt heute Abend. Reagieren die Anleger positiv auf die NVIDIA-Zahlen, könnte dies die Korrektur beenden. Werden die Zahlen hingegen erneut für Gewinnmitnahmen genutzt, sollte man neue Korrekturtiefs an den Aktienmärkten einkalkulieren.
Ich wünsche Ihnen jedenfalls weiterhin viel Erfolg an der Börse
Ihr
Sven Weisenhaus
www.stockstreet.de
Strukturierte Produkte zu 0 Euro im Partnermodell der Deutsche Börse Frankfurt handeln – bei gewohnter Transparenz, Sicherheit und Qualität.
Wähle bei deiner Order Frankfurt als Handelsplatz. Wenn dein Broker am Partnermodell teilnimmt und das gewählte Zertifikat von einem Partner-Emittenten stammt, profitierst du automatisch von den günstigen Konditionen.
Teilnehmende Broker: comdirect, Consorsbank. Emittenten: BNP Paribas, Société Générale, Vontobel


