Börse-Intern
Ihr täglicher und kostenloser Börsen-Newsletter mit den besten Prognosen für die Aktienmärkte

Ausgabe vom 20.10.2025 von Torsten Ewert
Die vergangene Woche war für die Aktienmärkte turbulent, vor allem in den USA. Die US-Indizes konnten dennoch solide Gewinne verzeichnen: von +1,6 % (Dow Jones) bis +3,0 % (Russell 2000). In Europa machte vor allem der Aktienmarkt des aktuellen Problemfalls Frankreich mit satten +3,2 % im Wochenvergleich von sich Reden.
Und das, obwohl die Marktteilnehmer zunächst die anhaltenden Handelsspannungen zwischen den USA und China (durch neue eskalierende Aussagen von US-Präsident Trump in Richtung China aus der vorangegangenen Woche), einen Regierungsstillstand, dessen Ende noch nicht abzusehen ist, den Beginn der Berichtssaison für das 3. Quartal und die neuen Problem regionaler US-Banken verdauen mussten.
Auffällig war, dass die Märkte diesen Rückschlag durch Trumps Aussagen diesmal nicht so schnell wie in früheren, ähnlichen Fällen verdaut haben – und das, obwohl bis Wochenbeginn wieder moderatere Töne von ihm kamen.
Wir sahen zwar Ansätze des typischen „Buy the dip“, was die Indizes in den vergangenen Monaten stets vor größeren Rückschlägen bewahrt hat, aber eine überzeugende Umkehr nach oben gelang den Bullen zum Wochenstart nicht.
Dabei gab es durchaus positive fundamentale Unterstützung, z.B. durch die Quartalsberichtssaison, die in der Vorwoche Fahrt aufnahm. So haben die großen US-Banken (JP Morgan Chase, Bank of America, Citigroup, Wells Fargo) nicht nur gute Zahlen vorgelegt und die Analystenerwartungen übertroffen, sondern auch ermutigende Ausblicke für die bevorstehenden Quartale gegeben.
Damit ging die Berichtssaison (in den USA) sehr erfreulich los: Zwar haben bisher erst 58 Unternehmen aus dem S&P 500 ihre Zahlen vorgelegt (also nur gut 1 % aller Indexmitglieder), aber diese Gruppe konnte ihre Gewinne im Vergleich zum Vorjahresquartal um durchschnittlich 15,4 % steigern, bei durchschnittlich 8,0 % höheren Umsätzen. Und 86,2 % dieser Unternehmen konnten die Gewinnschätzungen der Analysten übertreffen; bei den Umsatzschätzungen gelang dies 74,1 %.
Das sind, wie gesagt, sehr positive Werte. Wenn sich diese Tendenz fortsetzt, sollten sich die Aktienkurse stabilisieren bzw. weiter erholen. Geschieht letzteres trotz guter Zahlen nicht, wäre dies ein klares Warnsignal für die Aktienmärkte.
Auch in Europa startete die Berichtssaison mit guten und sehr guten Ergebnissen, z.B. von so wichtigen Konzernen wie ASML und LVMH.
In dieser Woche legt die Berichtssaison allerorten noch einen Zahn zu, zumal weitere wichtige Unternehmen ihre Bücher öffnen werden, z.B. der US-Streamingdienst Netflix am Dienstag oder der Elektroautohersteller Tesla am Mittwoch. Auch andere große Namen sind in dieser Woche dabei, in den USA unter anderem Coca-Cola, General Motors und 3M. Aus deutscher Sicht ist SAP der prominenteste Vertreter (Mittwoch), als weitere DAX-Mitglieder berichten MTU und Beiersdorf am Donnerstag. Aus Europa stellen sich zudem auch Hermès, L’Oréal, Unilever aus dem Konsumgütersektor, der Schweizer Pharmakonzern Roche, sowie UniCredit und Barclays aus dem Banksektor den Investoren.
Apropos Banken: Das Thema „US-Bankenkrise“ könnte in dieser Woche wieder hochkochen, da einige US-Regionalbanken ihre Zahlen vorlegen werden, unter anderen die „Skandalbank“ Zions. Aber auch die anderen Institute müssen sich wohl auf eine intensive Befragung zu ihren Kreditportfolios gefasst machen. Und wehe, die Antworten befriedigen Analysten und Anleger nicht…
Wie gesagt, die Berichtssaison nimmt Fahrt auf, was auch die folgenden Zahlen untermauern: In den USA und Europa stehen die Unternehmen, die in dieser Woche berichten, zusammen für jeweils etwa 15 % der Marktkapitalisierung von S&P 500 und STOXX 600. In der kommenden Woche sind es in den USA weitere fast 50 %, in Europa und Deutschland jeweils ca. 20 %.
Auf die Anleger kommt also nun eine regelrechte Zahlenflut zu. Sie sind daher nun gut beraten, in einschlägige Internet-Terminkalender (z.B. auf stock3.com) oder auf die entsprechenden Investor-Relations-Webseiten zu schauen, ob „ihre“ Unternehmen auch dabei sind – um nicht allzu sehr von möglichen Kursausschlägen überrascht zu werden.
Die Pipeline der Konjunkturdaten ist weiterhin eher schwach gefüllt, was nach wie vor am anhaltenden Shutdown in den USA liegt. Immerhin: Endlich wird es wenigstens ein paar Zahlen aus den USA geben, und zwar am Freitag die wichtigen US-Verbraucherpreiszahlen. Diese waren regulär bereits in der Vorwoche fällig.
Vermutlich ist diese nachträgliche, „zwischengeschobene“ Veröffentlichung ein Zugeständnis an die Fed. Denn formal arbeitet auch die Statistikbehörde nicht oder allenfalls mit einer Notbesetzung. Doch die Fed wird in der kommenden Woche ihr nächstes Zins-Meeting abhalten (28./29.10.). Und offenbar soll die US-Notenbank dabei nicht im völligen Blindflug über die Leitzinsen entscheiden müssen.
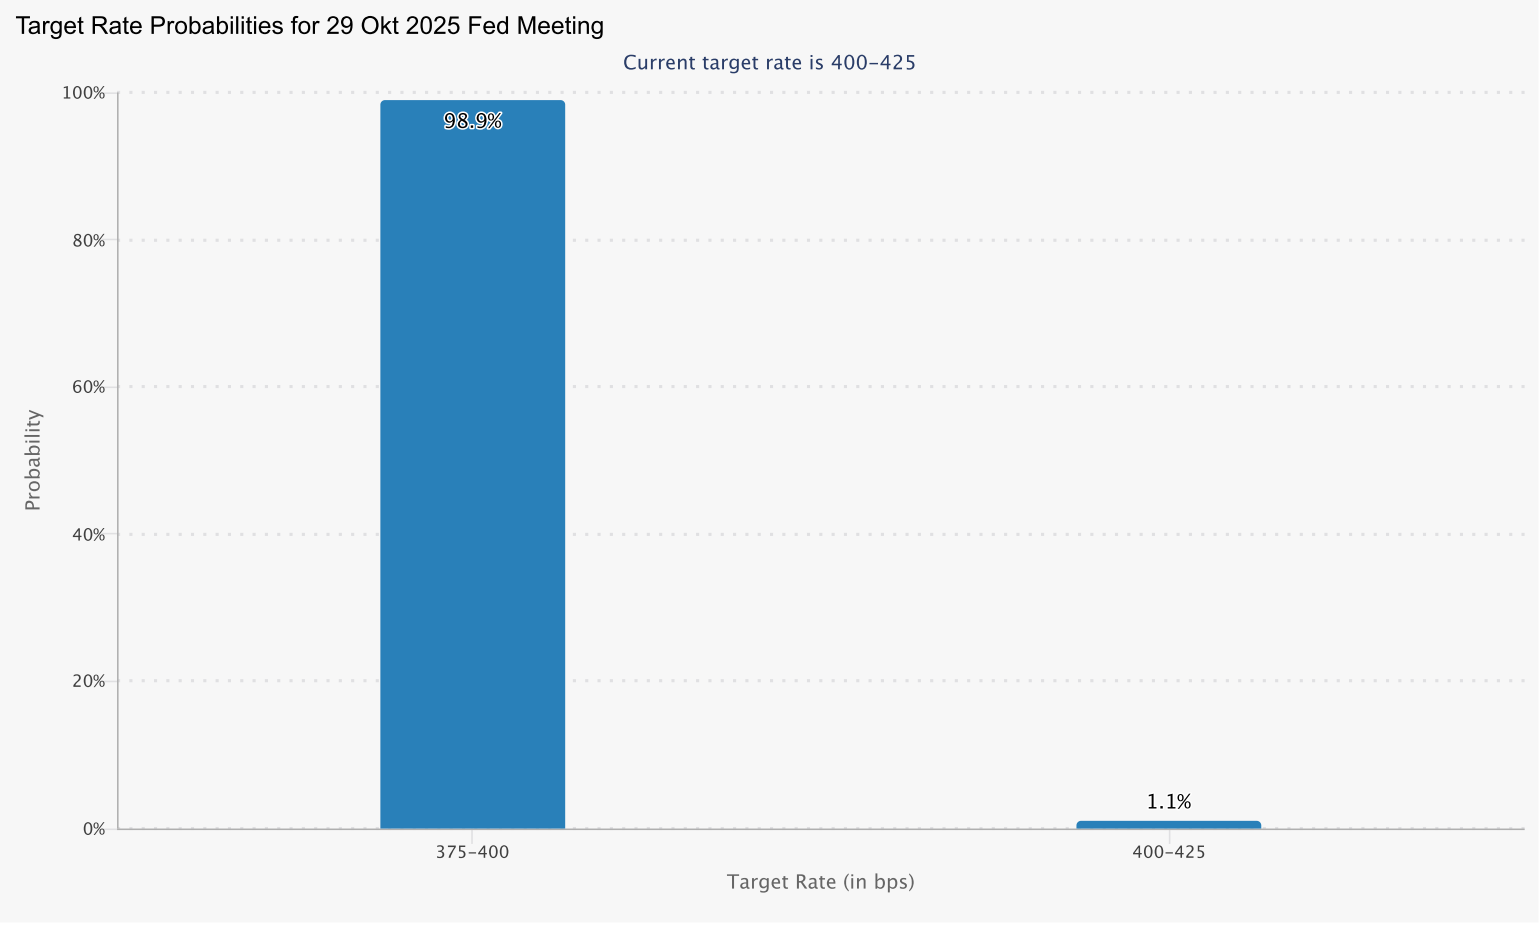
Allerdings scheint es so oder so auf eine weitere Zinssenkung hinauszulaufen. So kann man zumindest Fed-Chef Powell verstehen, der auf einer Ökonomen-Tagung in Philadelphia als Gastredner sprach. Dabei ging es zwar formal um die Fed-Bilanz, aber Powell verwies in seiner Rede erneut auf die unsichere Datenlage und ließ durchblicken, dass bei dem Fed-Meeting Ende Oktober eine weitere Zinssenkung erfolgen dürfte.
Das erwarten auch die Anleger, und das seit inzwischen mehr als 4 Wochen mit mehr als 90%-iger Wahrscheinlichkeit:
Aus deutscher bzw. europäischer Sicht dürften vor allem die Einkaufsmanagerindizes von S&P Global wichtig sein, die ebenfalls am Freitag veröffentlicht werden. Allgemein wird mit einem Rückgang oder bestenfalls mit einer Stagnation gerechnet.
Darauf deuten auch die ZEW-Konjunkturerwartungen hin, die in der Vorwoche veröffentlicht wurden. Sie stiegen zwar um zwei Punkte (von 37,3 auf 39,3), aber damit blieben sie hinter den Erwartungen zurück, wonach es wenigsten zu einer Erholung auf 41,3 Punkte kommen sollte. Auch die Einschätzung der aktuellen Lage verschlechterte sich erneut (von -76,4 auf -80,0 Punkte), während die Umfragen eine leichte Erholung erwarten ließen.
Allerdings wird die ZEW-Umfrage unter Finanzexperten durchgeführt, die ja nur „von außen“ auf Unternehmen und Wirtschaft schauen. Die Einkaufsmanagerindizes werden dagegen direkt in den Unternehmen erhoben. Daher könnte es aufschlussreich sein, ob die Sichtweise der Insider eine andere ist als die der „Outsider“.
Mit besten Grüßen
Torsten Ewert


