Börse-Intern
Ihr täglicher und kostenloser Börsen-Newsletter mit den besten Prognosen für die Aktienmärkte
US-Aktienmarkt mit Parallelen zu 1929 und 1999?
Ausgabe vom 24.09.2026
US-Aktienmarkt mit Parallelen zu 1929 und 1999?
von Stockstreet-Team
Der US-Leitindex hält sich dicht an seinem Höchststand. Doch die meisten Aktien liegen schon heute unter ihrer 100-Tage-Linie. Die Rally hängt damit zunehmend an wenigen großen Unternehmen.
Am Montag dieser Woche sah an der Wall Street zunächst alles nach einem Tag für die Bullen aus. Die Ölpreise gaben nach, die Renditen sanken, und der S&P 500 legte 1,49 % auf 7.764,70 Punkte zu. Bis zum Rekordhoch im Handelsverlauf vom August bei 7.816,70 Punkten fehlten nur noch 0,67 %. Unter der Oberfläche lief es dagegen schlecht. Unter den Indexmitgliedern gab es zugleich deutlich mehr neue 52-Wochen-Tiefs als neue Hochs. Je nach Datenanbieter lag das Verhältnis bei 29 zu 7 oder 30 zu 7. Der Index zeigte Stärke, die viele seiner Aktien nicht teilten.
Jason Goepfert, Gründer des Analysehauses SentimenTrader, hat die Daten von fast einem Jahrhundert ausgewertet. Er fand nur zwei Tage, an denen der S&P 500 um mindestens 1 % stieg, bis auf weniger als 1 % an sein 52-Wochen-Hoch heranrückte und trotzdem mehr Einzelwerte neue Tiefs als neue Hochs markierten. Das waren der 23. Juli 1929 und der 21. Dezember 1999. "Wir haben in fast 100 Jahren noch keine so schlechte Marktbreite gesehen“, schrieb Goepfert.
Der Index sagt also etwas anderes als die Mehrheit der Aktien, aus denen er besteht.
Zwei Drittel des Marktes unter dem Trend
Am klarsten zeigt der Anteil der Aktien über ihrer 100-Tage-Linie. Die 100-Tage-Linie bildet den Trend der vergangenen knapp fünf Monate ab. Laut den Breitendaten verschiedener Kursdatenanbieter notierten am 23. September nur noch 35,4 % der rund 4.750 auswertbaren US-Stammaktien über ihrem 100-Tage-Schnitt. Damit liegen fast zwei Drittel des Gesamtmarkts darunter, rund 3.070 Titel. Beim 50-Tage-Schnitt ist das Bild noch schwächer: Nur 28,7 % der Aktien liegen darüber, beim 200-Tage-Schnitt sind es 41,8 %.
Im S&P 500 sieht es kaum besser aus. Laut aktuellen Marktberichten handeln 62,3 % der Mitglieder unter ihrer 100-Tage-Linie. Das ist der schwächste Wert seit März. Am 14. August lagen noch 74,55 % der S&P-Werte über dem 100-Tage-Schnitt. Den Tiefpunkt des Jahres gab es am 20. März mit 32,20 %, mitten im Ausverkauf, als der Index in einem Monat 5 % verlor. In knapp sechs Wochen ist also aus einer breiten Mehrheit im Aufwärtstrend eine Minderheit geworden, während der Index fast auf Rekordniveau blieb.
Beim langfristigen Trend geht es in dieselbe Richtung. Ende Juli notierten noch rund 70 % der S&P-Mitglieder über ihrem 200-Tage-Durchschnitt. Am 21. September waren es nur noch 49 %, das ist die schwächste Marktbreite seit Anfang April. Die Zahl der Titel mit neuen Tiefs übertraf zuletzt fünf Handelstage hintereinander die Zahl der Titel mit neuen Hochs.
Wenige Titel tragen den Index
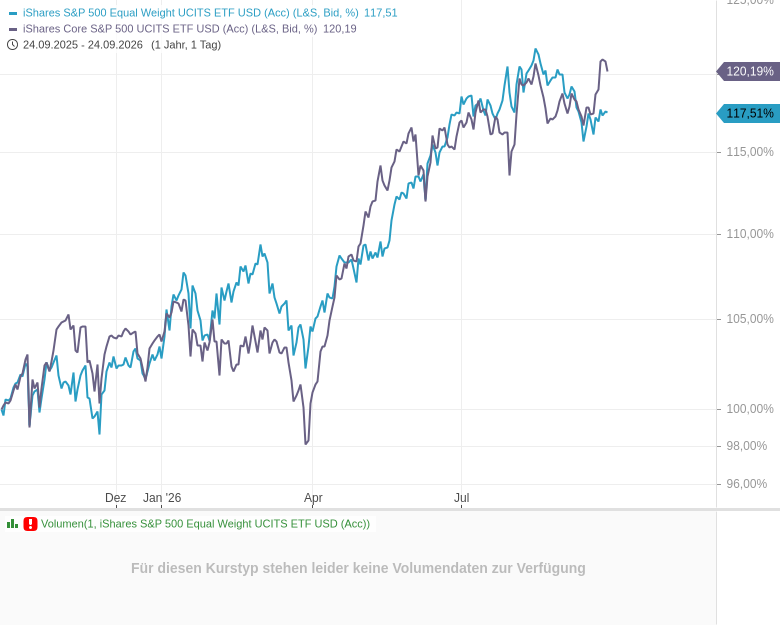
Möglich ist dieses Auseinanderlaufen, weil der S&P 500 nach Börsenwert gewichtet ist. Steigen einige Schwergewichte kräftig, kann der Index zulegen, obwohl die Mehrheit seiner Mitglieder fällt. Genau das passiert gerade. Nach Berechnungen von Jonathan Krinsky, Chefstratege der Investmentbank BTIG, gewann der S&P 500 innerhalb eines Monats 1,2 %, obwohl 9 der 11 Sektoren im Minus lagen. Nur Technologie und Kommunikationsdienste legten zu. Intel, Skyworks Solutions und Meta Platforms stiegen in dieser Zeit jeweils um mehr als 30 %. Der gleichgewichtete S&P 500, in dem jede Aktie gleich viel zählt, blieb im selben Zeitraum knapp 4 Prozentpunkte hinter dem klassischen Index zurück.
Diese Wende ist bemerkenswert. Noch im August galt 2026 als Jahr der Gleichgewichtung: Der gleichgewichtete Index lag vor dem klassischen Index, und der zugehörige ETF überschritt ein Volumen von 100 Mrd. USD. Seitdem ist dieser Vorsprung weitgehend verloren. Selbst innerhalb der Technologie-Rally ist die Führung schmal. Laut BTIG lag der Philadelphia Semiconductor Index zuletzt 14 % unter seinem Juni-Hoch, und der durchschnittliche Wert im Index hat rund 26 % verloren. Am Dienstag ging die Hälfte des Nasdaq-Anstiegs auf nur vier Chipwerte zurück: Micron, Sandisk, AMD und Nvidia. "Es ist schwer, sich gegen das Tech-Momentum zu stellen, aber wir können die extreme Streuung nicht ignorieren“, schreibt Krinsky.
Auf der anderen Seite stehen die klaren Verlierer des Jahres. CoStar Group hat 2026 bisher 57,9 % verloren (Stand 22. September). Boston Scientific, Intuit und AppLovin liegen jeweils mehr als 53 % im Minus, Lululemon rund 50 %. Vor allem Homebuilder, Banken, Gesundheitswerte und Software wurden abverkauft.
Zinsen und Öl belasten den breiten Markt
Die Schwäche außerhalb der Technologie hat klare Ursachen. Der Krieg zwischen den USA und Iran und die Angriffe in der Straße von Hormus haben den Ölpreis nach oben getrieben. Am 10. September stieg die US-Sorte WTI zeitweise wieder über 100 USD je Barrel. Damit kommt die Inflation zurück. Die Federal Reserve hat am 16. September ihren Leitzins einstimmig um 25 Basispunkte auf 3,75–4,00 % angehoben, zum ersten Mal seit Juli 2023. Fed-Chef Kevin Warsh begründete den Schritt mit dem Satz, die Inflation sei "zu hoch, und das schon zu lange“. 16 Mitglieder des Zinsausschusses rechnen bis Jahresende mit mindestens einer weiteren Erhöhung.
Die Rendite zehnjähriger US-Staatsanleihen stieg am Mittwoch über 5 %, auf den höchsten Stand seit 2007. Dieses Umfeld belastet genau die Unternehmen, die auf günstige Finanzierung und eine breite Konjunktur angewiesen sind: Nebenwerte, regionale Banken und die Bauwirtschaft. Laut BTIG liegt der KBW-Bankenindex mehr als 10 % unter seinem jüngsten Hoch, während der S&P 500 weniger als 1 % von seinem 52-Wochen-Hoch entfernt ist. Einen solchen Abstand gab es zuletzt im Januar 2000.
Art Hogan, Marktstratege bei B. Riley, beschreibt die Lage so: Unter der heutigen Marktführung sei der Weg zu neuen Tiefs schlicht leichter als der zu neuen Hochs. Außerdem werde der Markt "keine neuen Hochs erreichen, wenn der Krieg anhält, die Energiepreise hartnäckig hoch bleiben und die Fed die Zinsen weiter anheben muss“.
Was die Geschichte nahelegt und was nicht
Die historischen Vergleiche klingen dramatisch. Nach dem Juli 1929 folgten wenige Monate später der Crash und die Weltwirtschaftskrise. Nach dem Dezember 1999 erreichten die großen Indizes im März 2000 ihren Höhepunkt, danach begann der Zusammenbruch der Dotcom-Blase. Einige Beobachter verweisen auch auf den Januar 1973. Damals trugen die sogenannten "Nifty Fifty“, eine kleine Gruppe von Wachstumswerten, den Markt, bevor der S&P 500 bis Herbst 1974 fast die Hälfte seines Wertes verlor. Goepfert hat die Datenbasis erweitert: An 83 Tagen mit ähnlich schwacher oder noch schwächerer Breite stand der S&P 500 ein Jahr später nur in 16 % der Fälle höher.
Solche Statistiken muss man aber vorsichtig lesen. Zwei vergleichbare Tage in fast einem Jahrhundert sind für belastbare Schlüsse eine sehr kleine Stichprobe. Das Beispiel 2023 zeigt, dass ein schmaler Markt nicht automatisch fallen muss. Damals trugen die "Magnificent Seven“ den Index über Monate fast allein, bevor sich die Rally zum Jahresende verbreiterte und die Nachzügler aufholten. Das Nachrichtenportal Axios betont, es gebe wenig belastbare Belege dafür, dass eine schwächere Marktbreite Crashs zuverlässig ankündigt. Als Beispiel nennt es das sogenannte Hindenburg-Omen, das Anfang der 2010er Jahre mehrfach Alarm schlug, bevor der Markt jahrelang stark zulegte. Axios weist außerdem darauf hin, dass das erwartete Kurs-Gewinn-Verhältnis des S&P 500 unter 20 liegt. Nach den Maßstäben der vergangenen Jahre ist das nicht übertrieben.
Für die Einordnung hilft auch das Niveau des Indikators. Ein Anteil von knapp 38 % der S&P-Werte über der 100-Tage-Linie steht noch nicht für einen Ausverkauf. Beim Tief im März lag der Wert bei 32 %. Das Problem ist nicht der Wert selbst, sondern dass er so weit vom Index abweicht. In gesunden Aufwärtsphasen steigen Index und Breite gemeinsam. Laufen sie auseinander, hängt der Index an immer weniger Titeln.
Fazit: Der Index ist stark, die Basis darunter bröckelt bedenklich ab
Die Zahlen zeigen einen Markt, der auf zwei Ebenen läuft. Oben treiben die Gewinne im Bereich künstliche Intelligenz und Halbleiter einige Schwergewichte in Richtung Rekord. Darunter leidet die Mehrheit der Unternehmen unter hohen Energiekosten, steigenden Zinsen und einer Notenbank, die wieder erhöht. Die schwache Marktbreite ist deshalb kein Beleg für einen bevorstehenden Absturz. Sie zeigt aber, dass der Index anfälliger geworden ist. Wenn die wenigen Zugpferde schwächeln, gibt es kaum andere Titel, die den Markt stützen.
Zwei Entwicklungen sollten Anleger in den kommenden Wochen beobachten. Steigt der Anteil der Aktien über dem 100-Tage-Schnitt wieder über 50 % und holt der gleichgewichtete Index auf, wäre das nach dem Muster von 2023 ein Zeichen, dass sich die Rally verbreitert. Drehen dagegen die Halbleiterwerte, bevor sich die Breite erholt, wären die Vergleiche mit 1999 und 1973 nicht mehr nur historische Beispiele.
Von Sascha Gebhard
Börse - Intern
17. September 2026
Börse - Intern
Fed überrascht, Nasdaq 100 bietet Trade in Ausbruchsrichtung an
Weiterlesen...14. September 2026
Börse - Intern
Jetzt wird es ernst: Fed und Hexensabbat warten auf die Anleger!
Weiterlesen...Alle Börsenbriefe von Stockstreet.de
Allstar-Trader
Vom Traden leben!
Aktien, Rohstoffe & Devisen
erfolgreich handeln!
von Bernd Raschkowski
Jetzt informieren und kostenlos testen!
Geldanlage-Brief
Ihr langfristig orientierter
Börsendienst
für Vermögen und Wohlstand!
Die Strategie für Ihre Geldanlage!
von Oliver Baron
Jetzt informieren und kostenlos testen!
Börse-Intern Premium
Erfolgreich Traden mit der
revolutionären Methode!
Zuverlässig und dauerhaft erfolgreich!
von Sven Weisenhaus
Jetzt informieren und kostenlos testen!
Target-Trend-Spezial
Tägliche Chartanalysen nach
der revolutionären Methode!
Zuverlässig und dauerhaft erfolgreich!
von Sven Weisenhaus
Jetzt informieren und kostenlos testen!
Aktien-Perlen
Der Börsendienst für die unentdeckten
Chancen an den Börsen der Welt!
Die Spreu vom Weizen trennen!
von Thomas May
Jetzt informieren und kostenlos testen!
Optionsscheine-Expert-Trader
Der Börsendienst für volatile Zeiten
Die besten Trades in volatilen Märkten
von Manfred Ries
Jetzt informieren und kostenlos testen!
Target-Trend-CFD
CFD-Trading mit
der revolutionären Methode!
Schneller Handel, schnelle Gewinne!
von Sven Weisenhaus
Jetzt informieren und kostenlos testen!