Börse-Intern
Ihr täglicher und kostenloser Börsen-Newsletter mit den besten Prognosen für die Aktienmärkte

Ausgabe vom 09.09.2026 von Clemens Schmale
Notenbanken haben wenige Instrumente, um die Inflation zu steuern. Kurzfristige Zinsen sind das wichtigste Instrument. Es funktioniert nur immer schlechter.
In der Theorie ist es recht einfach, Inflation zu bekämpfen. Man erhöht den Leitzins, Kredit wird teurer, Unternehmen und Haushalte leihen sich weniger Geld und die Wirtschaft wird gebremst. Weniger Nachfrage bedeutet, dass Kapazitäten nicht voll ausgelastet sind. Das führt zu geringerem Preisdruck. Zwischen Theorie und Praxis gibt es eine große Lücke, denn die wenigsten Zinssätze werden vom Leitzins bestimmt und Zinsveränderungen kommen nur bedingt in der Wirtschaft an.
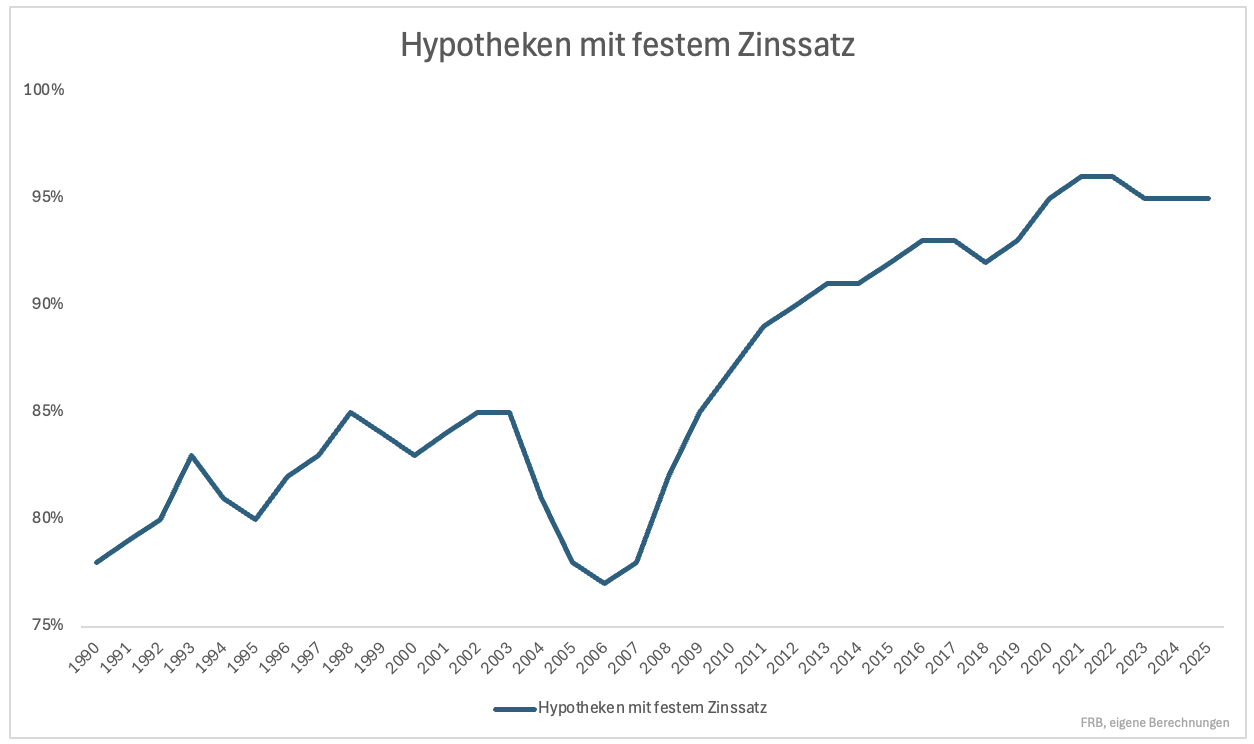
Seit der Finanzkrise hat sich der Übertragungsmechanismus von Zinsen stark verändert. Drei Viertel der Schulden von Haushalten in den USA sind Immobilienkredite. 95 % davon wurden zu einem festen Zinssatz vergeben. Die Laufzeit der Kredite liegt meist bei mehr als zehn Jahren. Bis Zinserhöhungen flächendeckend ankommen, dauert es.
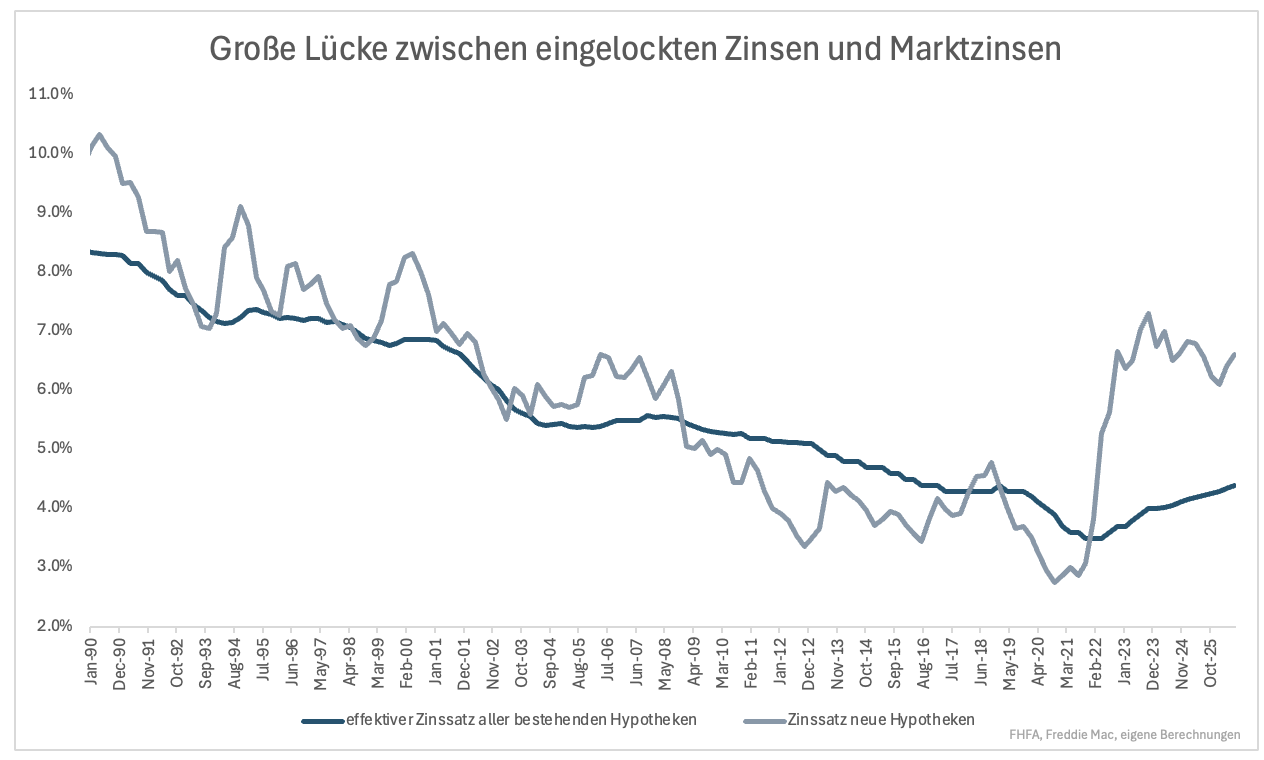
Wer heute eine neue Hypothek aufnehmen will, zahlt dafür fast 7 %. Das hat dazu geführt, dass weniger Haushalte ein Haus kaufen, doch die meisten Haushalte halten an ihren bestehenden Hypotheken fest. Haushalte bleiben länger in ihren Immobilien. Der Markt ist weniger dynamisch. Der effektive Zinssatz von Hypotheken liegt bei gut 4 %. Diese Zinsdifferenz zum Marktzins entspricht einer Zinsersparnis von 400 Mrd. USD pro Jahr. Würden Haushalte den Marktzins zahlen, hätten sie 400 Mrd. USD weniger zur Verfügung.
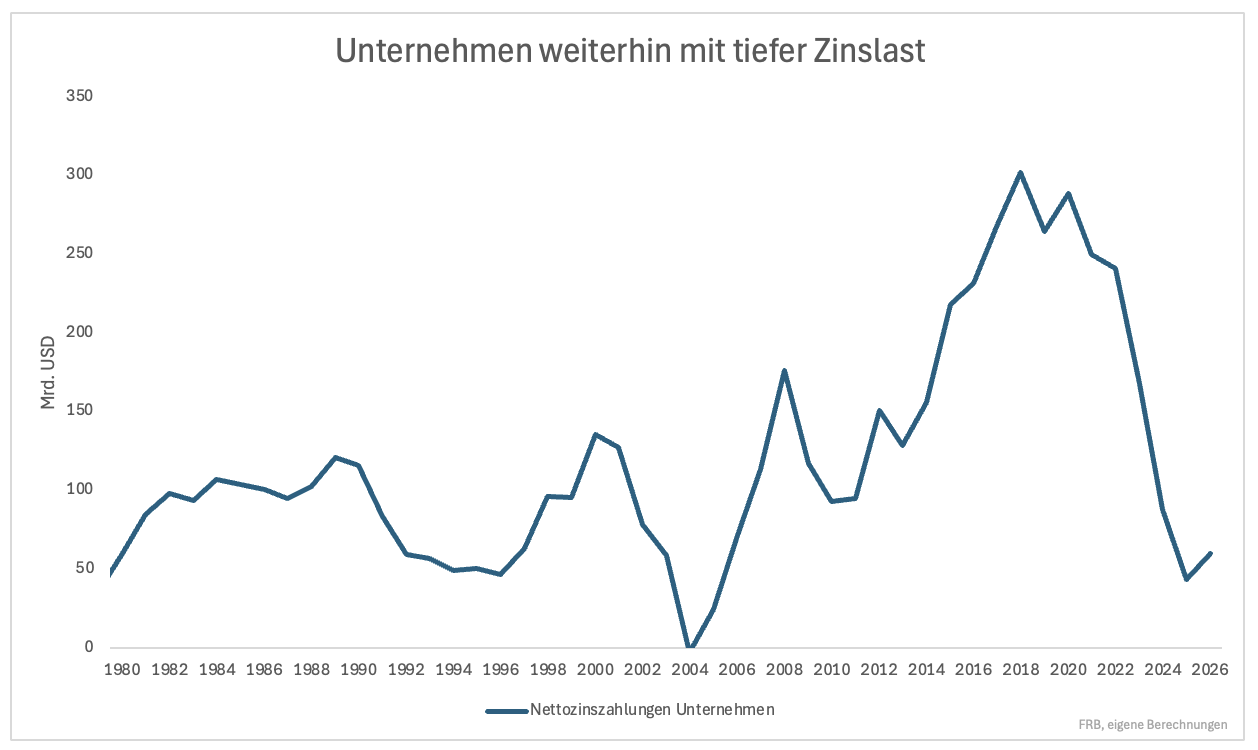
Die Bremswirkung höherer Zinsen für Hypotheken ist begrenzt. Es gibt sie, aber sie ist moderat. Das gilt auch für Unternehmenskredite bzw. Anleihen. Viele Unternehmen haben die Niedrigzinsphase genutzt, um Anleihen mit langen Laufzeiten auszugeben. Viele Großunternehmen hatten zudem sehr hohe Barreserven, die Zinserträge eingebracht haben. Das hat dazu geführt, dass die Nettozinslast (Zinsausgaben minus Zinserträge) auf historisch tiefem Niveau liegt.
Bei einem hohen Anteil von Schulden mit Zinsbindung können Zinserhöhungen nur sehr langsam wirken. Beim letzten Zinserhöhungszyklus hatten Haushalte und Unternehmen so hohe Rücklagen, dass die Zinseinnahmen schneller stiegen als die Ausgaben. Zinserhöhungen wirkten fast stimulierend. Der einzige Sektor, der direkt von Zinserhöhungen betroffen ist, ist der staatliche.
Der Staat macht keine Sparbemühungen. Inflationsbekämpfung muss über den Privatsektor funktionieren. Das gelang beim letzten Mal nicht. Wird es dieses Mal besser?
Der Übertragungsmechanismus sollte dieses Mal besser funktionieren. Die Rücklagen sind deutlich kleiner geworden. Der KI-Boom führt zudem zur Ausgabe neuer Anleihen mit hohen Renditen. Der Unterschied zum letzten Zinserhöhungszyklus ist vor allem, dass aktuell Kredit nachgefragt wird. Entsprechend können Zinserhöhungen wirken.
Finanzminister Bessent spekulierte allerdings, dass Unternehmen, die in KI investieren, unabhängig vom Zins Schulden aufnehmen. Das bedeutet, dass Zinserhöhungen im Bereich von 0,25 bis 0,5 Prozentpunkten kaum eine Wirkung haben werden. Es müsste deutlich mehr sein, um die Schuldenaufnahmen unattraktiv zu machen. Die Übertragung sollte besser funktionieren, aber wenn sich davon niemand abhalten lässt, Kredit aufzunehmen, hilft es wenig. Ich gehe dennoch davon aus, dass Zinserhöhungen der richtige und notwendige Weg sind, um die Inflation zum Ziel zurückzuführen.
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!


