Börse-Intern
Ihr täglicher und kostenloser Börsen-Newsletter mit den besten Prognosen für die Aktienmärkte

Ausgabe vom 22.09.2026 von Clemens Schmale
Global steigt die Einigkeit darüber, dass Zinsen steigen müssen. Wie schnell und wie weit, diesbezüglich gibt es wenig Einigkeit. Bisher lässt sich lediglich festhalten, dass die Zinswende langsam erfolgt. Das ist möglicherweise ein gravierender Fehler.
Bisher gehen Notenbanken behutsam vor. Die Bank of England wartet immer noch ab, Australien hört eventuell schon wieder auf, die EZB denkt an einen dritten Zinsschritt, die Fed zumindest an einen zweiten. Das ist keine Hochgeschwindigkeitszinswende. Es ist nicht ansatzweise mit der Zinswende von 2022 vergleichbar. Damals hoben viele Notenbanken ihre Leitzinsen innerhalb von einem Jahr um vier Prozentpunkte an.
Damals stieg die Inflation auch deutlich schneller und höher als jetzt. Die tatsächliche Inflationsrate war ein Argument für eine zügige Zinswende. Ein anderes war die Veränderung der Inflationserwartungen. Die Inflationsrate, die im Durchschnitt der nächsten zehn Jahre im Jahr 2022 erwartet wurde, lag in den USA bei annähernd 3 %. Das ist zu weit vom Inflationsziel von 2 % entfernt, um nicht zu reagieren.
Die Inflationserwartung über die kommenden zehn Jahre stieg vor allem an, weil auf Sicht der nächsten Jahre hohe Inflation erwartet wurde. Die Erwartung, wie hoch die Inflation in den fünf Jahren ab 2027 sein würde, blieb einigermaßen verankert (im Chart 5 Jahre Inflationserwartung). Diese Erwartung blieb auch 2022 stabil.
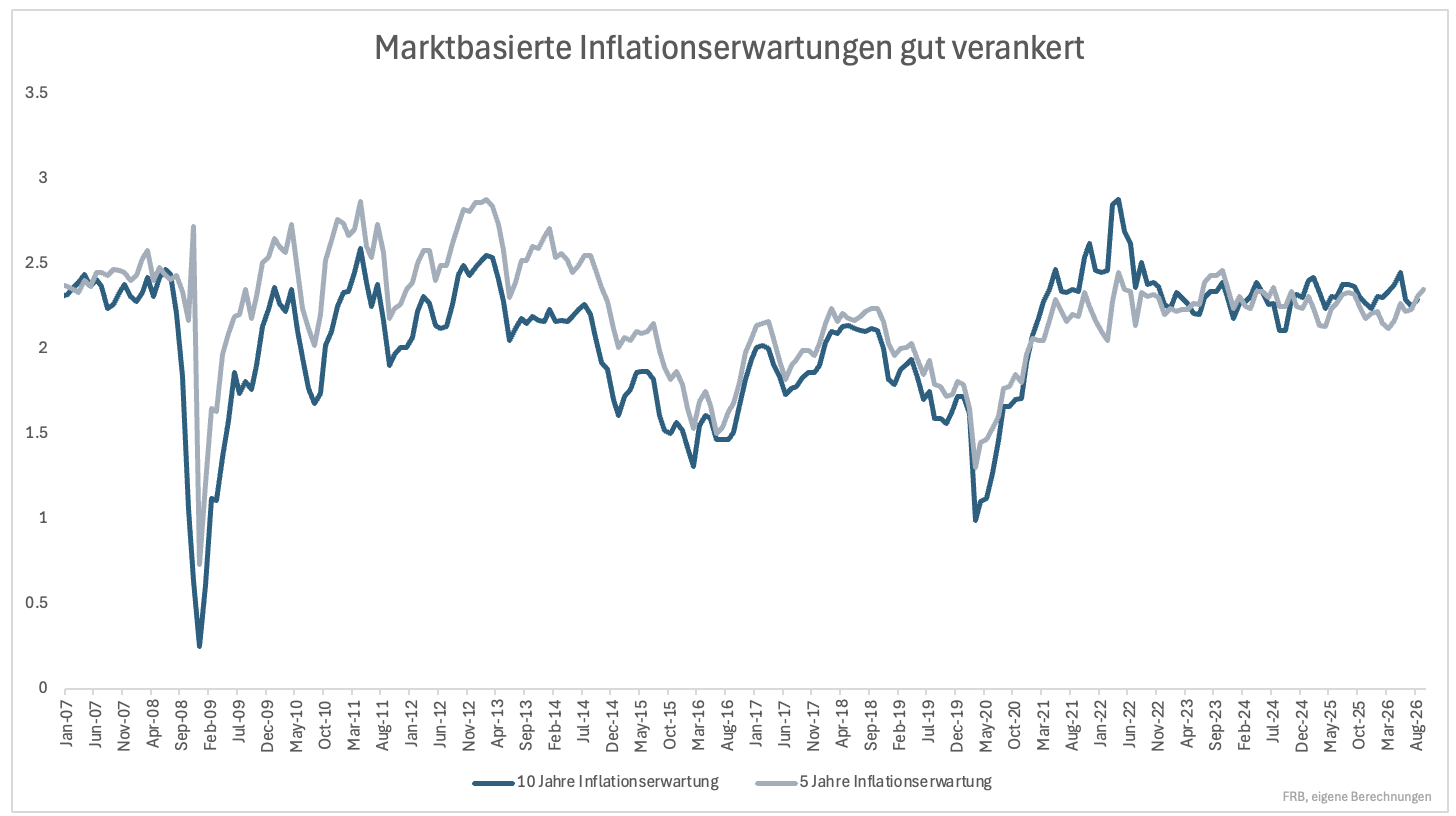
Heute liegt die 10-Jahreserwartung bei 2,29 %. Für die fünf Jahre ab 2031 wird eine Inflationsrate von durchschnittlich 2,31 % erwartet. Beides kann man immer noch als gut verankert betrachten. Das erklärt zum Teil, weshalb Notenbanken wenig Dringlichkeit spüren. Das könnte sich als Fehler herausstellen.
Es gibt länderspezifische Gründe, weshalb Inflation ansteigen kann. Argentinien oder die Türkei sind dafür Beispiele. Der Inflationsanstieg nach der Pandemie und der aktuelle sind global. Globale Inflationstrends werden vor allem von Rohstoffen bestimmt. Rohstoffe haben globale Preise und betreffen alle Länder.
Derzeit ist nicht nur Öl teuer. Kupfer erreicht regelmäßig neue Rekordhochs. Edelmetalle waren auch schon günstiger, ebenso wie Zink und viele Agrarrohstoffe. Hohe Rohstoffpreise haben zu einer Rally bei den entsprechenden Aktien geführt. Da Inflation wie die aktuelle mit Rohstoffpreisen beginnt, entwickeln sich Aktien und Inflationserwartungen im Normalfall ähnlich. Bis Ende 2025 waren beide Zeitreihen fast austauschbar.
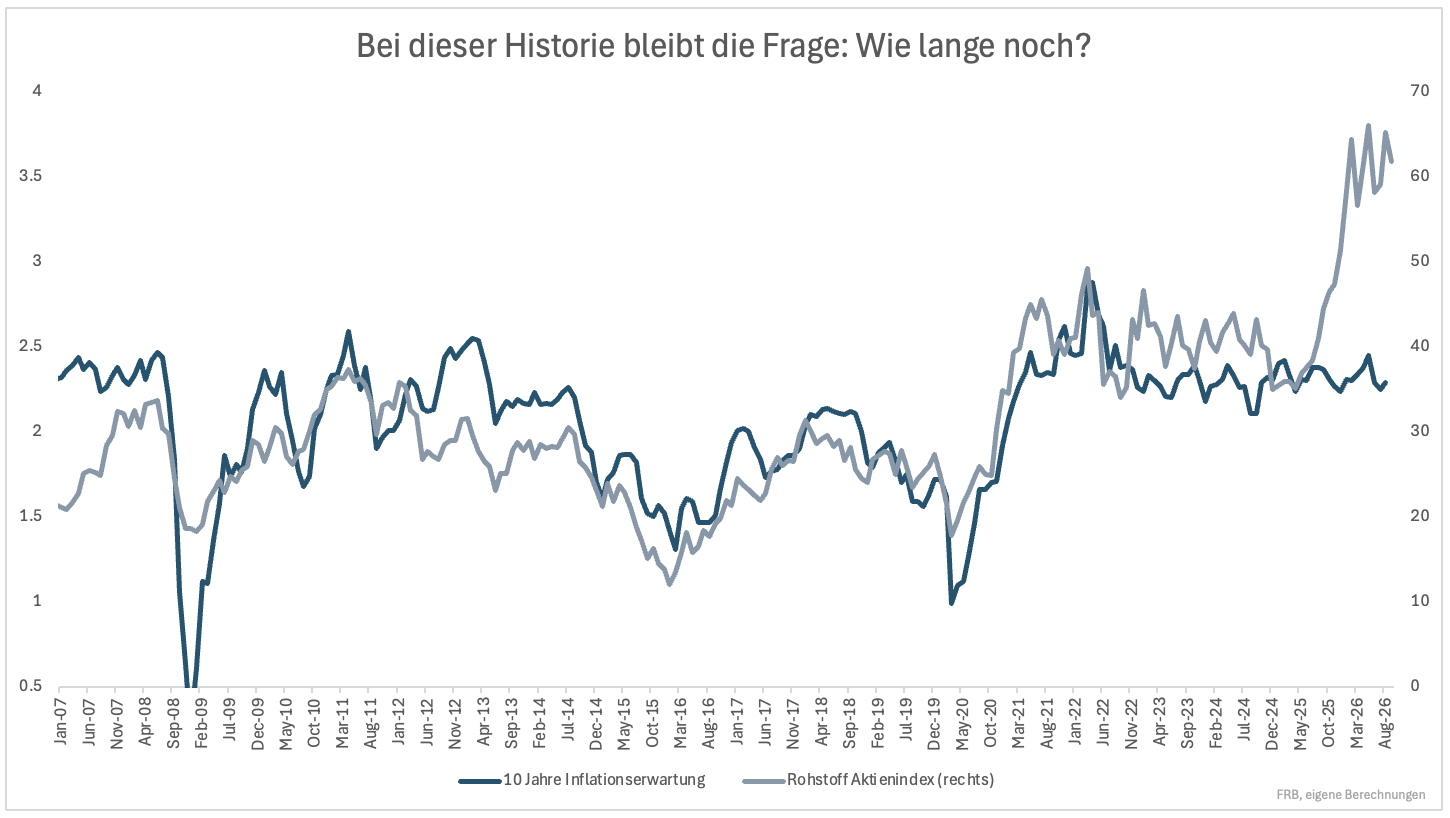
Seit diesem Jahr ist das nicht mehr der Fall. Obwohl alle Welt den Preis von Kriegen zahlt und die Aktienkurse für jeden sichtbar sind, bleiben Inflationserwartungen auf wundersame Weise verankert. Der Aktienmarkt hat eine andere Meinung zu dem Thema als der Anleihemarkt. Der Anleihemarkt mag häufig richtig liegen, ist aber nicht unfehlbar.
Als Notenbank würde ich mir ernsthafte Sorgen um die Inflationserwartungen machen. Der Anleihemarkt könnte durch Ruhe ein Fehlsignal liefern. Das Risiko dafür ist nicht mehr trivial. Würden Notenbanken dem Signal vom Aktienmarkt mehr Beachtung schenken, gäbe es größere Dringlichkeit bei der Zinswende.
Eröffne jetzt Dein kostenloses Depot bei justTRADE und profitiere von vielen Vorteilen:
✓ 50 Euro Startguthaben bei justTRADE
✓ ab 0 € Orderprovision für die Derivate-Emittenten (zzgl. Handelsplatzspread)
✓ 4 € pro Trade im Schnitt sparen mit der Auswahl an 3 Börsen - dank Quote-Request-Order
Nur für kurze Zeit: Erhalte eine Überraschung von stock3 on top!


