Börse-Intern
Ihr täglicher und kostenloser Börsen-Newsletter mit den besten Prognosen für die Aktienmärkte
Stürzt Frankreich Europa in eine neue große Finanzkrise?
Ausgabe vom 09.10.2026
Stürzt Frankreich Europa in eine neue große Finanzkrise?
von Stockstreet-Team
Französische Staatsanleihen mit zehn Jahren Laufzeit rentieren inzwischen mit über 4,8 %. 2027 will Paris 340 Mrd. EUR an mittel- und langfristigen Papieren platzieren. Eine akute Finanzierungskrise ist das noch nicht, Schulden sind einfach teurer geworden, wie kürzlich ein Politiker sagte.
Aber das ist wohl ungefähr so beruhigend, wie dass man sicher auch künftig noch tanken kann, man muss eben nur mehr zahlen. Die Amtszeit von Macron geht zu Ende, nächstes Jahr sind Wahlen. Eine sehr kritische Phase für die EU und den Euro, der zuletzt deutlich Federn lassen musste.
Mit 4,82 % rentieren zehnjährige französische Staatsanleihen am Freitag. Damit liegt die Rendite sogar höher als bei Papieren aus Italien und Griechenland, obwohl deren Verschuldung noch deutlich höher ausfällt. Der Risikoaufschlag gegenüber deutschen Bundesanleihen, "le spread", beträgt damit rund 140 Basispunkt. Zuvor war er zeitweise auf mehr als 150 Basispunkte gestiegen.

Die genannte Marke von fast 5 % gilt für zehnjährige Anleihen am Sekundärmarkt. Bei den seit Jahresbeginn neu ausgegebenen mittel- und langfristigen Papieren lag die durchschnittliche Rendite bis Ende September bei 3,55 %, nach 3,14 % im Jahr 2025.
Für den französischen Haushalt zählt vorerst vor allem die Geschwindigkeit der Refinanzierung. Frankreich muss einen immer größeren Teil seiner alten Schulden ersetzen, die noch aus der Zeit sehr niedriger Zinsen stammen. Bleiben die Marktrenditen hoch, steigt die durchschnittliche Zinsbelastung mit jeder Refinanzierung weiter. Und der Staatshaushalt ist jetzt schon in einem kritischen Zustand, obwohl die durchschnittliche Zinsbelastung noch massiv von den alten günstigen Schulden profitiert.
340 Mrd. EUR sollen 2027 an den Markt
Für 2027 veranschlagt die französische Schuldenagentur Agence France Trésor einen staatlichen Finanzierungsbedarf von 339,7 Mrd. EUR. Geplant sind netto 340 Mrd. EUR an mittel- und langfristigen Emissionen. Das sind 28 Mrd. EUR mehr als im aktualisierten Finanzierungsbedarf für 2026 vorgesehen.
Noch deutlicher wird der Refinanzierungsdruck beim Blick auf die kommenden vier Jahre. Addiert man die ausgewiesenen Bestände der festverzinslichen und inflationsgebundenen Staatsanleihen, werden von 2027 bis 2030 Papiere mit einem Volumen von rund 927,2 Mrd. EUR fällig.
| Jahr | Bestand fälliger Anleihen |
| 2027: | 187,4 Mrd. EUR |
| 2028: | 245,8 Mrd. EUR |
| 2029: | 283,7 Mrd. EUR |
| 2030: | 210,3 Mrd. EUR |
Darunter befinden sich großvolumige Anleihen mit Kupons von 0 %, 0,5 %, 0,75 % oder 1 %. Solche Papiere konnte Frankreich in der Niedrigzinsphase extrem günstig platzieren. Werden sie bei deutlich höheren Marktzinsen ersetzt, verteuert sich die Finanzierung des Staates schrittweise und unerbittlich.
Die durchschnittliche Laufzeit der handelbaren französischen Staatsschuld liegt bei gut acht Jahren. Deshalb schlägt ein Renditeanstieg nicht sofort auf den gesamten Schuldenbestand durch. Zum Glück, muss man sagen, sonst wäre die Situation jetzt dramatisch.
Zinslast könnte bis 2030 auf fast 125 Mrd. EUR steigen
Die Größenordnung des Problems zeigt eine im Juli veröffentlichte Untersuchung für das französische Finanzministerium. Ohne neue politische Maßnahmen würde das Haushaltsdefizit demnach 2027 auf 5,9 % des Bruttoinlandsprodukts steigen und 2030 bei 6,8 % liegen. Die Zinslast würde zugleich von 78 Mrd. EUR im Jahr 2026 auf fast 125 Mrd. EUR im Jahr 2030 zunehmen. Eine katastrophale Entwicklung.
Die Regierung versucht gegenzusteuern, ihr Haushaltsentwurf für 2027 sieht ein Defizit von "nur noch" 5,0 % des Bruttoinlandsprodukts vor, nach angestrebten 5,4 % im laufenden Jahr. Dafür hat sie Entlastungen von insgesamt 54 Mrd. EUR eingeplant. Davon entfallen 43 Mrd. EUR auf neue Maßnahmen für 2027. Ob das politisch zersplitterte Parlament diesen Kurs mitträgt, ist aber fraglich.
Der Schuldenstand ist bereits sehr viel höher, als es in der Eurozone eigentlich der Fall sein sollte (60 % des BIP werden hier angestrebt). Ende des zweiten Quartals beliefen sich die öffentlichen Verbindlichkeiten auf rund 3,6 Bio. EUR beziehungsweise 119 % des Bruttoinlandsprodukts. Ende 2025 waren es noch 115,7 %.
Auch die langfristigen Projektionen fallen sehr ungünstig aus. Die OECD kommt in einem Szenario ohne zusätzliche Konsolidierungsmaßnahmen auf eine Schuldenquote von 127 % im Jahr 2030 und 203 % im Jahr 2050.
Die OECD unterstellt in diesem Szenario, dass das nominale Wirtschaftswachstum noch bis 2038 leicht über dem durchschnittlichen Zins auf den bestehenden Schulden liegt. Der Anstieg der Schuldenquote entsteht daher zunächst vor allem durch die anhaltend hohen Haushaltsdefizite. Höhere Finanzierungskosten verschärfen das Problem in den nächsten Jahren peu à peu immer weiter.
Käufer gibt es weiterhin, noch zumindest
Von einer klassischen Finanzierungskrise kann bislang noch keine Rede sein. Bis Ende September hatte Frankreich 85 % seines Emissionsprogramms für 2026 abgeschlossen. Bei mittel- und langfristigen Auktionen überstieg die Nachfrage das angebotene Volumen im Jahresdurchschnitt um das 2,5-fache.
Es gibt bislang keine Anzeichen dafür, dass Frankreich seine Anleihen nicht platzieren kann, aber der Preis für die Finanzierung ist eben massiv gestiegen. Es wirkt wie ein Misstrauensvotum des Marktes. Je länger die Marktrenditen hoch bleiben, desto stärker wirkt sich das bei neuen Emissionen und Refinanzierungen auf die Zinskosten aus.
Zugleich schrumpft die Rolle der Banque de France am Markt, die im Rahmen des Quantitative-Easing-Programms Anleihen erworben hatte. Sie reinvestiert fällige Bestände aus den Anleihekaufprogrammen APP und PEPP nicht mehr. Ihr Bestand an französischen öffentlichen Anleihen aus diesen Programmen sank von 546 Mrd. EUR Ende 2025 auf 488 Mrd. EUR Ende Juni 2026. Die Neuemissionen muss deshalb der private Markt aufnehmen.
Das Haushaltsproblem ist alt
Frankreichs Fiskalprobleme entstanden nicht erst mit den jüngsten Turbulenzen am Anleihemarkt, sondern sie sind deren Ursache. Schon vor der Pandemie lagen die öffentlichen Ausgaben und Defizite auf zu hohem Niveau. Unter Präsident Emmanuel Macron gelang es zunächst, das Defizit unter die für die EU-Verträge relevante Grenze von 3 % zu drücken. Danach ging es aber wieder steil nach oben. "Gelbwesten-Proteste", die Pandemie und die Energiekrise waren ausschlaggebend.
Die Regierung stützte Unternehmen und Haushalte mit umfangreichen Programmen. Ein Teil dieser Hilfen lief später aus, andere Entscheidungen belasteten den Haushalt dauerhaft. Versuche, den Haushalt schneller zu korrigieren, scheiterten wiederholt an politischen Konflikten. Seit der vorgezogenen Parlamentswahl 2024 fehlt eine stabile Mehrheit für größere Einschnitte, und es könnte noch schlimmer kommen.
Le Pen versucht, die Anleihemärkte zu beruhigen
Die anstehende Präsidentschaftswahl 2027 verschärft den ohnehin schon hohen politischen Druck. Immerhin hat Marine Le Pen, die derzeit in Umfragen vorne liegt, inzwischen jährliche Ausgabenkürzungen von 25 Mrd. EUR angekündigt. Zusätzlich will sie gesetzlich festschreiben, dass die Defizitquote jedes Jahr um mindestens 0,5 Prozentpunkte sinkt, die Umsetzung dieser Ankündigung dürfte aber herausfordernd werden.
Mit diesem Kurs reagiert der Rassemblement National auf Zweifel an seiner Finanzpolitik, die klar durch das Parteiprogramm bedingt sind. Gleichzeitig hält die Partei aber offiziell an Vorhaben fest, die erhebliche zusätzliche Ausgaben verursachen würden, darunter vor allem die teilweise Rücknahme der Rentenreform, ein Kernstück der Reformen von Macron.
Konkurrent Jean-Luc Mélenchon verfolgt einen grundlegend anderen Ansatz. Er will den Teil der französischen Staatsschulden einfrieren oder sogar annullieren, den die Banque de France im Rahmen der Anleihekaufprogramme des Eurosystems hält. Ende Juni belief sich dieser Bestand auf 488 Mrd. EUR.
Dass dieser Vorschlag auf erhebliche rechtliche und geldpolitische Einwände stößt, muss man kaum erwähnen. Kritiker verweisen insbesondere auf das Verbot der monetären Staatsfinanzierung in den europäischen Verträgen. Selbst wenn die Maßnahme politisch durchsetzbar wäre, was extrem unwahrscheinlich ist, würde sie zudem das laufende Haushaltsdefizit nicht beseitigen.
Auf die EZB kann Frankreich nicht so einfach setzen
Seit der Eurokrise verfügt die Europäische Zentralbank über Instrumente, mit denen sie extreme Verwerfungen an den Staatsanleihemärkten begrenzen kann. Das 2022 geschaffene Transmission Protection Instrument erlaubt unter bestimmten Bedingungen auch gezielte Käufe von Staatsanleihen, um die Renditen zu drücken bzw. anzugleichen.
Eine Option für Frankreich? Nur unter bestimmten Bedingungen. Die EZB prüft unter anderem, ob ein Land die europäischen Fiskalregeln einhält und ob die Marktbewegung ungerechtfertigt oder ungeordnet ist. Nicht ganz unwichtig: Frankreich befindet sich in einem EU-Verfahren wegen eines übermäßigen Defizits.
Fazit
Die stark gestiegenen Zinsen müssen jetzt die Regierungen in der Eurozone und speziell Frankreich wachrütteln, so geht es einfach nicht weiter. Die Bereitschaft der Bevölkerung für tiefgreifende Reformen mag überschaubar sein, aber es muss reiner Wein eingeschenkt werden. Beispiel: In einem solchen wirtschaftlichen Umfeld eine Herabsetzung des Renteneintrittsalters zu fordern ist einfach Wahnsinn. Sich etwas wünschen ist das Eine, was möglich ist das Andere.
Dass Marine Le Pen sich am Dienstag mit Sparvorschlägen zu Wort gemeldet hat, ist ein kleiner Hoffnungsschimmer, dass es in Frankreich ähnlich wie in Italien vielleicht doch einen Konsolidierungskurs geben könnte.
Bei den Ideen von Mélenchon kann man nur mit dem Kopf schütteln, mit ihm würde der pure Sozialismus drohen.
Das Problem der hohen Verschuldung kann man vielleicht in ein paar Jahren mit einem neuen QE-Programm wieder abmildern, aber dazu müssen erstmal die Voraussetzungen passen. Haushaltskonsolidierungen und niedrige Inflation.
Die EZB könnte trotzdem gezwungen sein, schon früher einzugreifen. Die große Gefahr besteht darin, dass die Sieger der französischen Wahl versuchen könnten, dieses Erpressungspotenzial zu nutzen. Anders als bei Griechenland 2012 kann man es bei Frankreich nicht darauf ankommen lassen, dass das Land eben zur Not die Währungsunion verlässt.
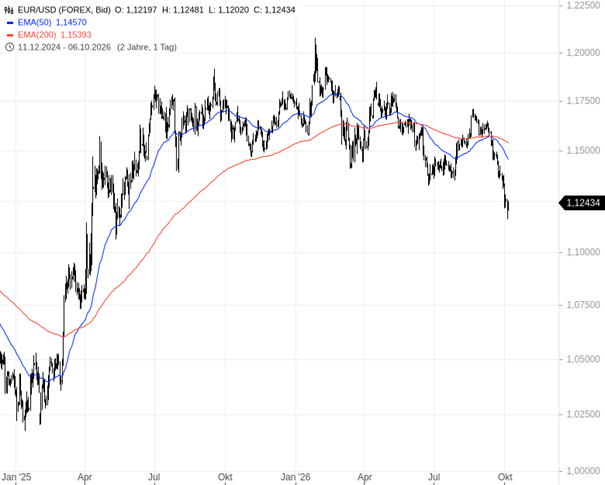
Der Euro ist nicht nur wegen Frankreich unter Druck (der hohe Renditeunterschied zu den USA ist besonders wichtig), aber auch. Der nächste "Whatever it takes"-Moment könnte in den nächsten Jahren drohen.
Von Daniel Kühn
Börse - Intern
09. Oktober 2026
Börse - Intern
Stürzt Frankreich Europa in eine neue große Finanzkrise?
Weiterlesen...08. Oktober 2026
Börse - Intern
Gewinn- und Kursentwicklungen extrem ungleich verteilt
Weiterlesen...06. Oktober 2026
Börse - Intern
Darum sind erst Anleiherenditen ab 5,5 % problematisch
Weiterlesen...01. Oktober 2026
Börse - Intern
DAX: Bärenfalle? +++ US-Aktien: Unter der Oberfläche brodelt es
Weiterlesen...28. September 2026
Börse - Intern
Anleger warten auf Micron-Zahlen und US-Arbeitsmarktdaten
Weiterlesen...Alle Börsenbriefe von Stockstreet.de
Allstar-Trader
Vom Traden leben!
Aktien, Rohstoffe & Devisen
erfolgreich handeln!
von Bernd Raschkowski
Jetzt informieren und kostenlos testen!
Geldanlage-Brief
Ihr langfristig orientierter
Börsendienst
für Vermögen und Wohlstand!
Die Strategie für Ihre Geldanlage!
von Oliver Baron
Jetzt informieren und kostenlos testen!
Börse-Intern Premium
Erfolgreich Traden mit der
revolutionären Methode!
Zuverlässig und dauerhaft erfolgreich!
von Sven Weisenhaus
Jetzt informieren und kostenlos testen!
Target-Trend-Spezial
Tägliche Chartanalysen nach
der revolutionären Methode!
Zuverlässig und dauerhaft erfolgreich!
von Sven Weisenhaus
Jetzt informieren und kostenlos testen!
Aktien-Perlen
Der Börsendienst für die unentdeckten
Chancen an den Börsen der Welt!
Die Spreu vom Weizen trennen!
von Thomas May
Jetzt informieren und kostenlos testen!
Optionsscheine-Expert-Trader
Der Börsendienst für volatile Zeiten
Die besten Trades in volatilen Märkten
von Manfred Ries
Jetzt informieren und kostenlos testen!
Target-Trend-CFD
CFD-Trading mit
der revolutionären Methode!
Schneller Handel, schnelle Gewinne!
von Sven Weisenhaus
Jetzt informieren und kostenlos testen!